2020-2025年中国工程机械租赁行业发展潜力与投资方向深度分析
一、引言
工程机械租赁行业作为装备制造业与现代服务业深度融合的重要领域,近年来在中国经历了快速发展。2020至2025年,伴随宏观经济周期波动、基建投资节奏变化以及设备智能化、绿色化转型,该行业既面临挑战,也孕育着巨大的结构性机遇。本报告旨在系统分析这一阶段中国工程机械租赁行业的发展潜力,并梳理未来的投资方向,为相关企业与投资者提供决策参考。
二、行业发展环境分析
- 宏观与政策环境
- “十四五”规划持续推进新型基础设施建设(5G、数据中心、充电桩等)、交通强国战略及城市更新行动,为工程机械租赁提供了稳定的需求底盘。
- 环保政策趋严,非道路移动机械国四标准全面实施,加速存量设备淘汰更新,推动租赁商向绿色、合规设备转型。
- 地方政府专项债及PPP模式规范发展,虽不再搞大水漫灌,但精准有效的基建投资仍支撑中长期租赁需求。
- 市场需求端变化
- 房地产行业进入调整期,传统房建对应的混凝土设备、塔吊等租赁需求增速放缓,部分区域出现供过于求。
- 基建补短板领域(水利、能源、老旧小区改造、城际铁路)成为新增长点,高空作业平台、挖掘机、起重机等租赁渗透率继续提升。
- 应急抢修、农业现代化、新能源电站建设等场景催生多元化、短期化租赁服务需求。
- 施工企业降本增效意识增强,“买转租”趋势明显,推动租赁渗透率从不足50%向发达国家70%以上水平靠拢。
- 供给端与竞争格局
- 行业集中度低,中小租赁商众多,价格竞争激烈,但头部企业(如宏信建发、华铁应急、众能联合等)通过数字化管理和规模优势加速整合。
- 设备保有量持续增长至千万台级别,但结构上存在“低端过剩、高端不足”矛盾,尤其是智能化、电动化设备供给紧缺。
- 主机厂系租赁公司(如徐工租赁、三一租赁)凭借制造与渠道优势迅速崛起,挤压独立租赁商空间。
三、2020-2025年发展潜力研判
1. 市场规模预测
据行业数据,2020年中国工程机械租赁市场规模约7000亿元,2025年有望突破1.2万亿元,年复合增长率约11%-13%。尽管2022-2023年受疫情及房地产拖累增速放缓,但2024年后在设备更新周期和政策支持下重拾升势。
- 细分品类潜力差异
- 高空作业平台:渗透率仍低,安全法规加严,未来五年增速最快(15%以上)。
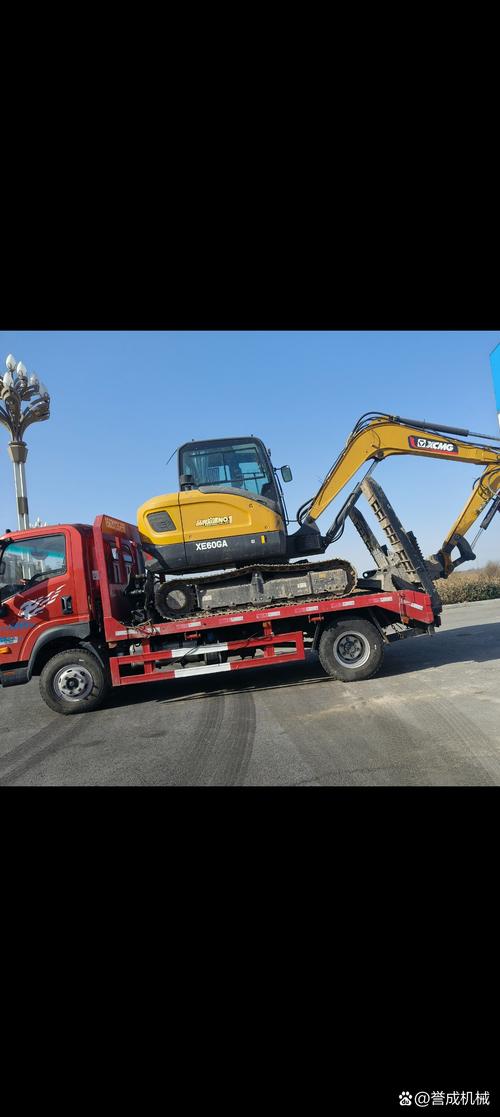
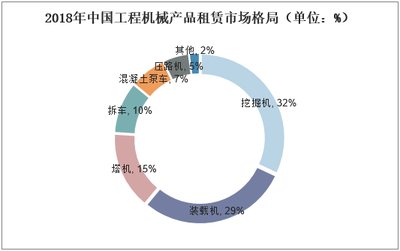
- 挖掘机:中大挖租赁需求稳定,微挖在市政及农业领域爆发。
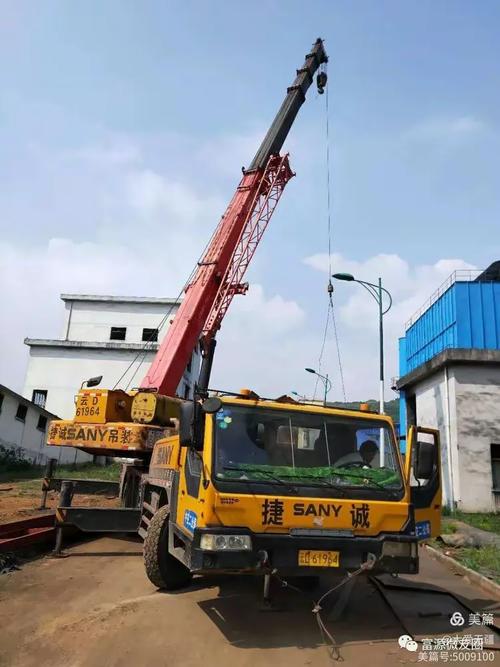
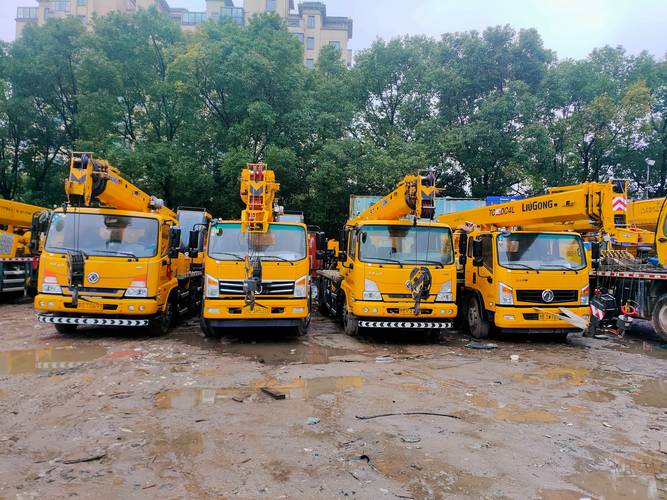
- 起重机械:风电、石化等大型吊装需求带动大吨位起重机租赁。
- 混凝土机械:泵车、搅拌车租赁受房建影响大,但向海外及后市场服务转移。
- 区域潜力
- 东部沿海:设备更新与高端服务需求,竞争激烈但利润空间依赖效率。
- 中西部:基建补短板与产业转移带来的增量租赁市场,价格敏感但增速快。
- 海外“一带一路”沿线:中资施工企业带出设备租赁需求,是重要的增量蓝海。
- 核心驱动力与风险
- 驱动力:人力成本上升、设备技术复杂化、环保刚性约束、施工安全标准提升、数字化平台降本增效。
- 风险:宏观经济超预期下行、租金价格战持续、应收账款回收困难、设备残余价值波动。
四、投资方向与策略建议
- 优先赛道
- 高空作业平台与电动化设备租赁:符合安全、绿色趋势,单体价值高,管理标准化程度高,适合规模化投资。
- 数字化租赁平台:利用物联网、大数据实现设备调度、维保、结算一体化,提升资产周转率,可投资平台型或SaaS服务商。
- 后市场服务:维修、再制造、配件供应、操作手培训等增值服务,利润率高于纯租赁。
- 跨境租赁:伴随中国工程企业出海,布局东南亚、中东、非洲等区域,提供“设备+服务+金融”打包方案。
- 投资模式选择
- 重资产模式:适合资金雄厚、管理能力强的企业,通过规模化降低单位成本,但需警惕周期低谷的现金流压力。
- 轻资产平台模式:整合社会存量设备,输出品牌、获客与风控能力,快速扩张且风险较低。
- 混合模式:自有核心设备+外协设备池,兼顾服务品质与弹性。
- 企业策略建议
- 租赁商应聚焦区域深耕或品类专精,避免同质化竞争。
- 拥抱主机厂金融政策,优化设备采购成本及退出机制(如保值回购)。
- 搭建数字化管理系统,实现设备定位、工时统计、健康监测和自动计费,降低运营成本。
- 强化应收账款管理,建立客户信用评估模型,探索设备保险与资产证券化融资。
- 投资者关注点
- 关注拥有数字化转型能力、头部客户资源、跨区域网络及稳定现金流的租赁企业。
- 在行业低谷期(如2023-2024年)可择机并购整合,布局下一轮复苏。
- 投资电动化、智能化设备租赁标的,符合碳中和长期方向与设备更新换代红利。
五、结论
2020-2025年是中国工程机械租赁行业从粗放增长向高质量发展转型的关键时期。尽管房地产下行带来阵痛,但新基建、设备更新、环保升级和海外市场将提供充足的结构性增长动力。行业整体潜力巨大,预计到2025年市场规模突破万亿,但竞争格局将加速分化。投资者和从业者应牢牢把握电动化、数字化、平台化和全球化四大趋势,优选高空作业平台、后市场服务及跨境租赁等赛道,通过精细化运营和商业模式创新,穿越周期,分享行业成长红利。
如若转载,请注明出处:http://www.hfqiantong.com/product/46.html
更新时间:2026-09-19 12:50:32